自動車保険の車両保険を検討する際、必ず確認しておきたいのが免責金額です。免責金額とは、車両保険を使って修理するときに契約者が自己負担する金額のことで、設定額によって保険料が大きく変わります。そのため、どの金額を選ぶかは保険料を抑えるうえでも重要なポイントです。免責金額には「3万円」「5万円」「10万円」「0-10万円」「3-10万円」「5-10万円」などの設定がありますが、一体どれが最適解なのか考えていきます。
文:佐々木 亘/写真:ベストカーWeb編集部、トヨタ、AdobeStock
【画像ギャラリー】最近のクルマは修理費が高くなりやすい!?!?!? 実はあの装備が原因だった!? (5枚)画像ギャラリー
免責金額による保険料の違いを確認する
車両保険の免責金額は一般的に、高く設定するほど保険料が安くなります。これは、事故が起きた際の修理費の一部を契約者自身が負担するためです。
0-10万円のように2つの金額が記載されている場合、一般的には契約期間が1年のうち、1回目の事故と2回目以降の事故で免責金額が異なる設定を指します。0-10万円なら、1回目の事故では免責0万円、2回目以降は10万円です。
それでは、免責金額を変えると保険料はどの程度変わるのでしょうか。
アクアに乗っているAさんは、35歳以上、ゴールド免許、エコノミー型の車両保険に加入しています。保険料は、免責0万円で年間66,690円、0-10万円で66,420円でした。その差は年間270円です。一方、免責10万円では年間62,560円となり、免責0万円と比べると4130円安くなります。
このように、免責金額による保険料の差は、車種や契約条件によって異なります。特に0万円と0-10万円では、保険料が大きく変わらないケースもあるため、設定ごとの保険料を比較することが重要です。
免責金額とクルマのリスクを考慮する
保険料だけを考えれば、免責金額を高くするほど負担を抑えられるでしょう。しかし、事故の際には契約者の自己負担が増えます。
たとえば、修理費が30万円の場合、免責0万円なら1回目の事故では自己負担がありません。一方、免責10万円なら10万円は自己負担となり、残りの20万円について車両保険が支払われます。もちろん、10万円ほどの修理費を無理なく負担できるのであれば、免責を高く設定して保険料を抑えることは可能です。
また、免責金額は保険料の差額だけでなく、自分が乗っているクルマのリスクも考慮したいところです。輸入車や高級SUVなどは、部品代や修理費が高額になる傾向がありますし、カーリースでは、契約終了時の車両状態によって追加料金などの負担が生じる可能性もあります。
こうしたクルマでは、事故時の自己負担を抑えるため、免責を低く設定することも検討したいところです。一方、修理費の一部を無理なく自己負担できるのであれば、免責金額を高くして保険料を抑えるという考え方もあります。車種や利用形態に応じて、自分に合った設定を選ぶことが重要です。
0-10万円を基本に自分に合った設定を
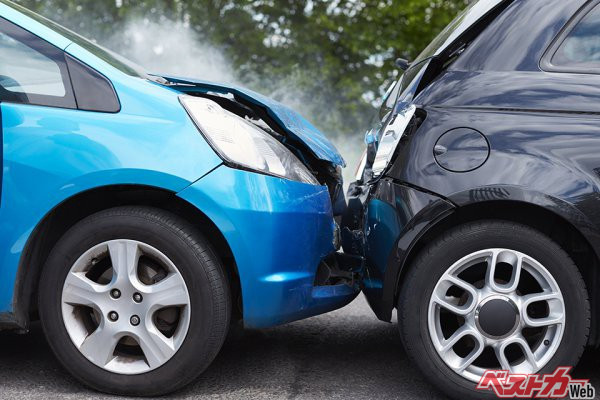
免責金額に一律の正解はありません。保険料の差額と事故時の自己負担に加え、自分のクルマのリスクも踏まえて選ぶことが大切です。
車両保険を付けるのであれば、1回目の事故で自己負担がない0-10万円は、補償と保険料のバランスを考えた一つの落としどころになります。保険料を抑えたい場合は3万円や5万円の免責設定も含め、無理なく負担できる範囲で検討すると良いでしょう。
免責金額を決める際は、実際の見積もりで設定ごとの保険料を比較し、その差額に対してどこまで自己負担を許容できるかを考えます。目先の保険料だけで決めるのではなく、万一の事故で必要となる補償とのバランスを見ながら、自分のクルマに合った設定を選びたいものです。
【画像ギャラリー】最近のクルマは修理費が高くなりやすい!?!?!? 実はあの装備が原因だった!? (5枚)画像ギャラリー







コメント
コメントの使い方