
自転車事故や日常のトラブルに備える個人賠償責任保険。自動車保険の特約として付ける方法と、単独で契約する方法のどちらが得なのか。重複加入のリスクも含めて整理する。
文:佐々木 亘/写真:ベストカーWeb編集部、トヨタ、AdobeStock
【画像ギャラリー】近年の自動車安全性能評価で最高ランクのファイブスター賞を獲得したクルマたち!! 安全性能の進化は目覚ましいぞ!!(18枚)画像ギャラリー
個人賠償責任保険が守るのは「日常生活全般」
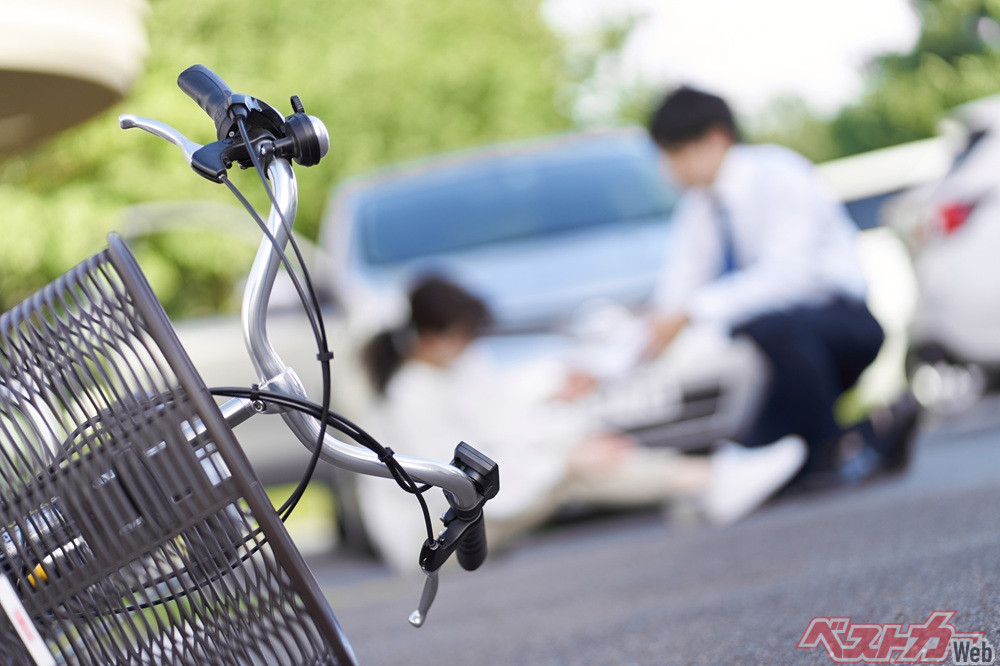
まず前提として押さえておきたいのが、個人賠償責任保険が対象とする範囲の広さだ。この保険は、日常生活のなかで他人にケガをさせたり、他人の物を壊してしまったりした場合の法律上の賠償責任をカバーする。自転車で歩行者と衝突してしまった、飼い犬が他人を噛んでしまった、子どもがマンションの下の階に水漏れを起こしてしまった、買い物中に誤って高価な商品を壊してしまったなど、こうした自動車事故とはまったく関係のない日常のトラブルまで、幅広く補償の対象になるのだ。
近年、自転車事故で高額な賠償を命じられる判例が相次いで報道されたことをきっかけに、この保険への関心は急速に高まっている。自治体によっては自転車保険への加入を条例で義務付けているケースもあり、個人賠償責任保険はその義務を満たす手段のひとつとして活用されることも多い。
自動車保険の特約として付けるメリット

個人賠償責任保険を検討する際、多くの人がまず候補に挙げるのが、すでに加入している自動車保険への特約付帯だ。この方法の最大のメリットは、保険料の安さにある。自動車保険本体の契約に追加する形で付帯するため、月々数百円程度という非常に低いコストで加入できることが多い。すでに自動車保険に加入している人にとっては、追加の手続きも比較的簡単で、契約の一元管理という点でも扱いやすい。
また、多くの自動車保険では、この特約を家族全員に適用できる「家族特約」の形で提供している。契約者本人だけでなく、同居の家族や、進学などで別居している未婚の子どもまで補償の対象に含められるケースが多く、1件の契約で家族全体をカバーできるという効率の良さも魅力だ。
単独契約を選ぶメリットは「保険の見直しに強いこと」

一方で、単独契約という選択肢にもそれなりの理由がある。最大のメリットは、自動車保険の見直しや乗り換えに影響されない独立性だ。自動車保険を切り替える際、特約として付帯していた個人賠償責任保険もセットで解約・再契約する手間が生じることがある。単独契約であれば、自動車保険をどのように見直しても、個人賠償責任保険の契約自体には影響が及ばない。
また、クレジットカードに付帯するサービスや、火災保険・傷害保険といった他の保険の特約として個人賠償責任保険が用意されているケースも多い。こうした既存の契約をうまく活用すれば、追加の保険料負担なしで補償を確保できる可能性もある。単独での契約というより、すでに持っている他の契約の付帯サービスを見直すという意味での「単独確保」も検討する価値がある。
最も注意すべきは「重複加入」というムダ
ここで最も強調しておきたいのが、個人賠償責任保険は複数契約していても、支払われる保険金が単純に合算されるわけではないという点だ。多くの場合、複数の保険から重複して補償を受けることはできず、実際の損害額を上限として、比例按分などの形で保険金が支払われる仕組みになっている。つまり、知らず知らずのうちに複数の契約で個人賠償責任保険に加入していると、支払っている保険料の一部が実質的にムダになっている可能性があるということ。
自動車保険の特約、火災保険の特約、クレジットカード付帯、自転車保険、そして家族の契約に付帯された家族特約など、これらは意外なほど重複しやすい。まず自分や家族がすでにどの契約でこの補償を持っているのかを棚卸しすることが、新たに契約を検討する前の第一歩になる。
結論として、個人賠償責任保険が必要かどうかを検討する前に、まずは家族全員分の既存契約を棚卸しし、すでにどこかで補償を持っていないかを確認することが最優先だ。その結果、どこにも補償がないことが分かった場合には、多くのケースで自動車保険への特約付帯が最もコストパフォーマンスに優れた選択肢になる。保険料の安さと家族特約による広い補償範囲は、単独契約にはない明確な強みだ。
ただし、自動車保険自体を頻繁に見直す予定がある人や、すでに他の契約で十分な補償がある人にとっては、単独契約や既存契約の活用という選択肢のほうが合理的な場合もある。自分の契約状況を正確に把握したうえで、無駄な重複を避けながら、最も費用対効果の高い形で個人賠償責任保険を確保することが賢明な判断と言えるだろう。
【画像ギャラリー】近年の自動車安全性能評価で最高ランクのファイブスター賞を獲得したクルマたち!! 安全性能の進化は目覚ましいぞ!!(18枚)画像ギャラリー







コメント
コメントの使い方