
近年、値上がりが続く自動車保険料。保険料を少しでも抑えるため、車両保険をエコノミー型にしている人も多くなっています。車両保険のエコノミー型と一般型にはどのような違いがあるのでしょうか、具体的な事例を交えながら確認していきましょう。
文:佐々木 亘/画像:Adobe Stock(メイン画像=Garun Studios)
【画像ギャラリー】クルマをぶつけたのに保険が使えない!? エコノミー型車両保険で注意したいポイント(6枚)画像ギャラリー
車両保険はタイプによって補償内容が異なる
車両保険には、一般型とエコノミー型があり、事故の状況によって保険金の支払い可否が分かれます。
一般型は、他の自動車との衝突・接触に加え、電柱や壁などへの衝突、墜落・転落といった単独事故も補償対象となるのが一般的です。一方、エコノミー型では、こうした単独事故が補償対象外となる商品が多くあります。
さらにエコノミー型車両保険では、当て逃げや動物との衝突についても、保険会社や商品によって取扱いが異なります。以前は、これらの事故は補償対象外でした。しかし、商品改定によって補償対象となっている場合もあるため、確認してみましょう。
また、改定前に加入した長期契約では、古い補償内容が適用されることもあります。現在販売されている商品の説明だけで判断せず、加入している契約の補償内容や契約時期を確認することが重要です。
事故の状況によっては補償対象外になることも
それでは、エコノミー型では補償されない具体的な事故例を見てみましょう。
【事故例1】駐車場でバック時にポールへ衝突した
Aさんは駐車場から出ようとバックした際、後方にあったポールに気づかず衝突。バックドアとバンパーが損傷し、修理が必要になりました。
相手のクルマとの衝突を伴わない単独事故は、一般型の車両保険では補償対象となりますが、エコノミー型では対象外となるのが一般的です。駐車場でのちょっとした不注意でも修理が必要になることがあるため、保険料だけでなく補償範囲も確認しておくことが大切です。
【事故例2】急カーブを曲がり切れず土手道から転落
Bさんは土手道を走行中、急カーブを曲がり切れず道路脇へ転落してしまいました。
このような墜落・転落によるクルマの損害は、一般型では補償対象となりますが、エコノミー型では対象外となるのが一般的。相手のクルマとの衝突がない単独事故でも、大きな損害につながることがあるため、契約している車両保険の補償範囲を把握しておくことが大切です。
【事故例3】駐車場で見慣れない傷を見つけた
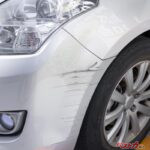
Cさんは自宅マンションの駐車場から出ようとした際、クルマに見慣れない傷がついていることに気づきました。当て逃げの可能性を考えて保険会社に連絡しましたが、損傷状況を詳しく調べた結果、他のクルマとの接触によるものではなく、硬いものにこすった際にできた傷であり、自損事故と判断されました。
今回のケースでは、傷の深さや長さ、範囲などを総合的に確認した結果、コンクリートにこすってできた傷(自損事故)と判断されました。一方、いたずらによる傷と判断されれば、エコノミー型でも補償対象となります。
エコノミー型では、補償対象となる事故が限定されているため、損傷の原因によっては保険金が支払われないことがあります。傷を見つけた際は、見た目だけで事故の原因を判断せず、警察や保険会社に連絡し、状況を伝えて確認することが大切です。






コメント
コメントの使い方