
アレコレと悩んでようやくクルマを買い替え、意気揚々とカーライフを満喫……しようと思ったが、新たな悩みで気分が晴れないという人も多い。100パーセント全力でカーライフが楽しめなくなる「間違ったクルマの買い方」とは!?
※本稿は2026年9月のものです
文:渡辺陽一郎/写真:ベストカー編集部
初出:『ベストカー』2026年10月10日号
残クレか昔ながらのローンか……本質を知らなければどちらも後悔のもと
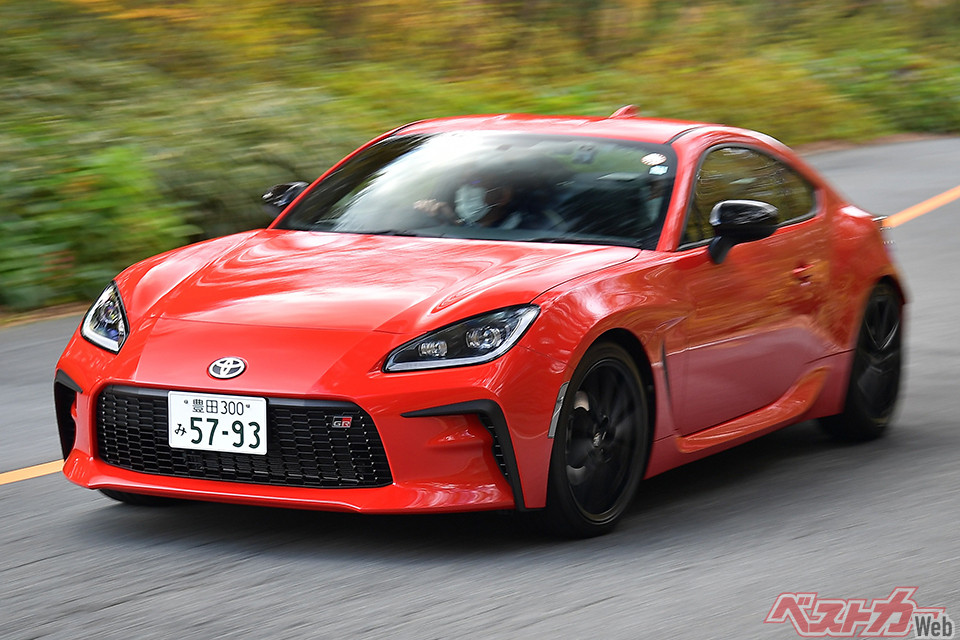
●残価設定ローンで後悔
販売店では「今は新車を購入するお客様の40%程度が残価設定ローンを利用する」という。現金購入が約55%だから、従来の車両価格を全額返済するフルローンは5%程度の少数派だ。
残価設定ローンは、数年後の残価(残存価値)を除いた金額を分割返済するから月々の返済額が安い。その代わり返済も進まず、常に多額の借金を負担する。
そのために全損事故を起こすと、車両保険の保険金を全額返済に充てても借金が残る心配がある。追突事故の被害にあった場合も、損傷が大きければ、車両の返却時に精算が生じる。
加害者は対物賠償保険で相手方の修理費用を補償するが、残価設定ローンの精算まではカバーされない。車両新価特約(通称・新車特約)を付帯すれば、新車価格相当額が補償されて安心感は高まるが、保険料が高く補償に関する条件も多い。
また、残価設定ローンの契約期間を終えて車両を返却する場合、走行距離が規定以上に延びると、トヨタであれば1kmあたり5円といった精算が発生する。
精算が多いメーカーだと1kmあたり10円近いこともある。このほか規定以上のキズ、ペットの同乗や喫煙によるニオイなどは、原状回復のための精算が生じるなど後悔する要因は多い。
ならローンだとどうだ!? 残クレやローンのほかにも注意ポイントが!
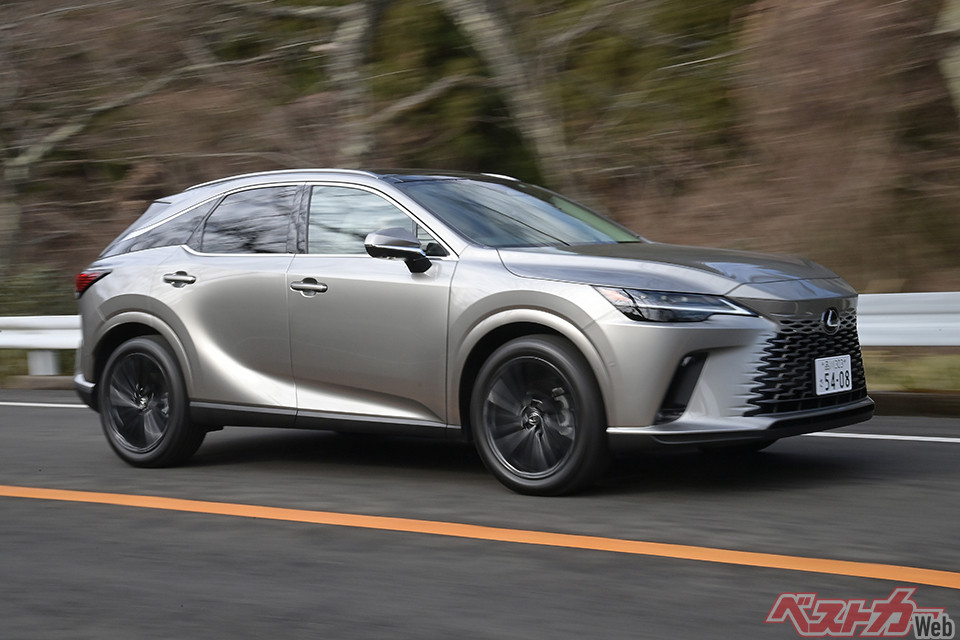
●ローンにして後悔
クルマを所有すると、ガソリン代、駐車場代、税金、自賠責/任意保険料、車検/点検費用など、さまざまな維持費を支払う。
そこにローンの返済まで加わると、計算を誤れば家計が赤字になる心配も生じる。このリスクを避けるなら、クルマの購入にローンは使わず、お金を貯めて現金で買うのが最も安全だ。
今は新車価格が高騰しているから、預金残高によっては中古車しか選べないこともある。それでも気に入った愛車を選べば、楽しい毎日を過ごせる。大切なことは、クルマではなく、余裕を持ってクルマを使うカーライフのカッコよさだ。
★後悔しないためのポイント★
・残価設定ローンは常に多額の借金を抱える
・残価設定ローンは事故に遭うと借金だけが残る心配がある
・車両新価特約を付帯すると安心できるが保険料も高い
・ガソリン代、税金、保険料を考慮
・現金購入が一番安心できる
【これも重要】車検時期に要注意
以前のクルマの納期は、一部の人気車、スポーツカーなどを除き1~2カ月だった。しかし今は全般的に遅延していて3~6カ月。その一方で、1年後だったり、受注を停止している車種も少なくない。
したがって、クルマが欲しいと思ったら商談を即座に開始する。余裕を持って行動しないと納車が愛車の車検満了時期に間に合わず、車検を取り直したりすることになってしまう。
【画像ギャラリー】ノーマルでも十分かっこいい!? 残クレGR86ならあえてイジらないのもアリでは!?(8枚)画像ギャラリー






コメント
コメントの使い方