
自動車保険のなかでも保険料が高額になりやすい車両保険。車両保険は、自分のクルマの修理費や全損時の買い替え費用に備える補償ですが、加入すれば保険料の負担が増えますし、未加入で大きな事故が起きれば、まとまった費用を自己負担しなければなりません。そのため、契約の判断基準はクルマの年式だけではなく、車両保険金額と保険料のバランスに加え、事故でクルマを失った場合に自力で買い替えられるかどうかも重要です。今回は、クルマの年式と価格から考える、車両保険加入の判断フローを紹介していきます。
文:佐々木 亘/写真:ベストカーWeb編集部、ホンダ
【画像ギャラリー】車両保険は外すべき?車の年式と価格で決める判断フロー(17枚)画像ギャラリー


新車から5年以内は車両保険必須?
初度登録から5年以内のクルマは、車両保険を付けることを基本に考えます。新車や比較的新しいクルマは高性能な物が多く、事故による修理費が高額になりやすく、全損になった場合には買い替えにもまとまった資金が必要です。
さらに、車両購入時のローンが残っている場合は、より注意しなければなりません。
全損事故でクルマを失っても、ローンの返済義務は原則として残ります。こうした事態に備え、残債の返済と次のクルマの購入費用が大きな負担にならないよう、車両保険への加入を検討しておくことが大切です。
なお、車両保険には補償範囲の異なるタイプがあります。保険料を抑えたい場合は、補償範囲を限定したタイプも含めて検討するとよいでしょう。
5~7年目は乗り換えの予定と貯蓄で判断する
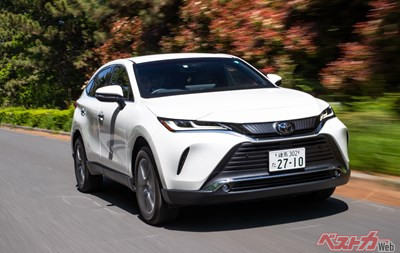
車両保険を付けるかどうかで悩みやすいのが、初年度登録から5〜7年目のクルマです。以前は、初度登録から2回目、つまり5年後の車検を機に乗り換える人もいました。しかし近年、長く乗り続ける人も多く、年式だけで車両保険の必要性を判断するのは難しくなっています。
この時期は、今後も乗り続けるのか、それとも車検などを機に乗り換えるのかを考えることが必要になるのです。
例えば、次のクルマの購入資金もある程度確保できているなら、車両保険を外すことも選択肢になるでしょう。一方、今のクルマに長く乗るつもりで、修理費や買い替え費用を急に用意するのが難しい場合は、継続するほうが安心です。
つまり、5〜7年目は、年式や車両保険金額だけで決めるのではなく、乗り換えの予定と購入資金の準備状況を踏まえて見直す時期といえます。
8~10年目以降は車両保険金額と保険料を比較する
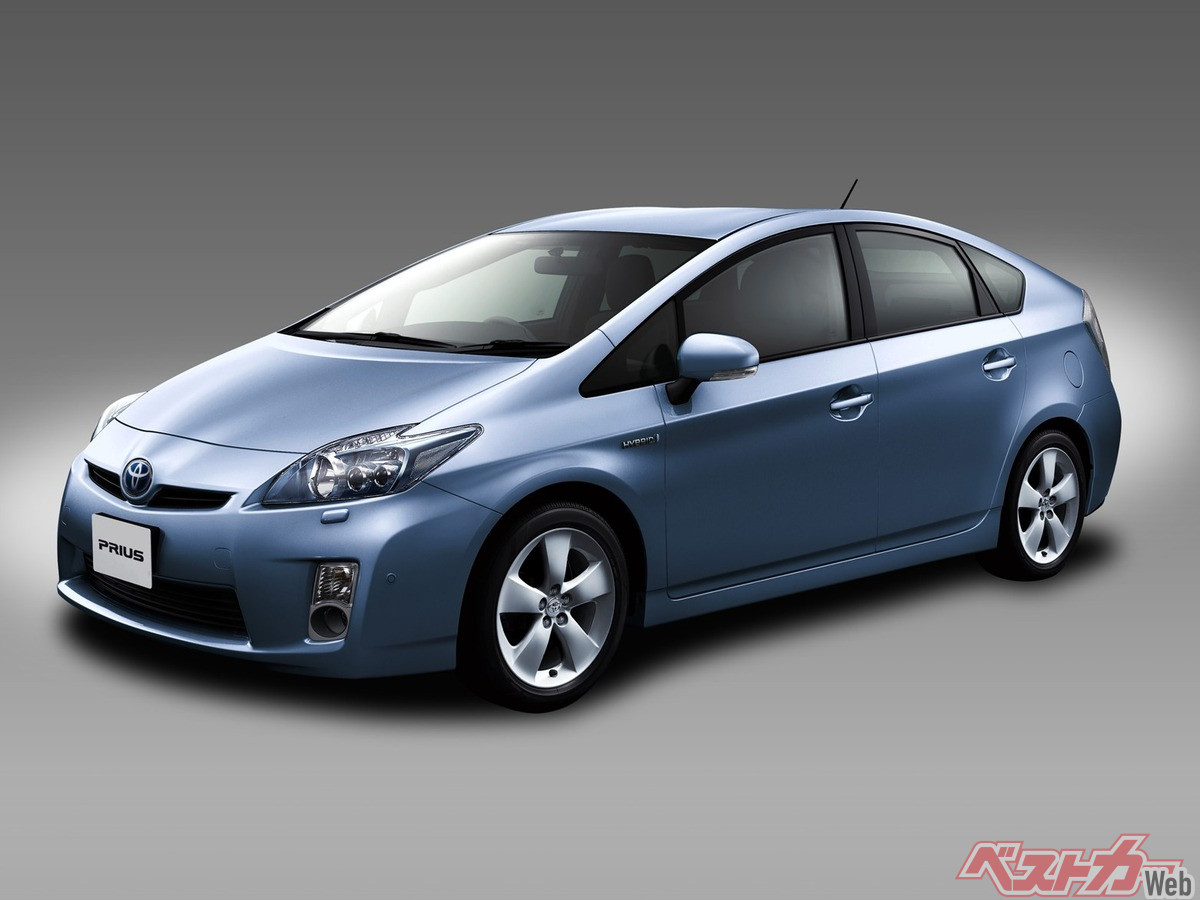
初度登録から8〜10年が経過すると、車両保険でおりる金額(車価)が大きく下がっているケースも珍しくありません。全損時の補償額が15万〜20万円程度になることもあり、支払う保険料に見合う補償が得られるのか、慎重に考えることが不可欠です。
例えば、車価が20万円だったとします。この場合、事故で全損になった場合、支払われる保険金は原則として20万円が上限です。契約内容によっては買い替えに伴う費用が補償されることもありますが、次のクルマの購入費用を十分にまかなえるとは限りません。
このように、補償が少なく、保険料の負担が大きい場合は、外すことを具体的に検討してよいでしょう。ただし、車両保険金額が低くても、クルマを失った際に買い替え費用を用意できない人にとっては、加入を続ける意味があります。車価が30万円を下回る場合は、保険料とのバランスを踏まえ、補償を継続するか見直すひとつの目安と言えるでしょう。
もちろん、事故の発生リスクや補償内容、保険金請求後の保険料への影響も考慮したうえで、車両保険を継続するかどうかを判断することが大切です。






コメント
コメントの使い方