上期は営業利益77%増も、通期は700億円に下方修正
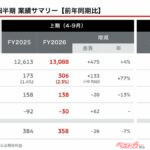
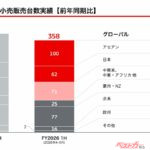
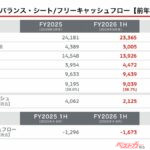
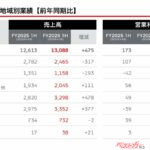
上半期決算全体を振り返ると、上期(4〜9月)の売上高は1兆3,088億円(前年同期比4%増)、営業利益は306億円(同133億円増、77%増)。経常利益は138億円、当期純利益は親会社株主に帰属するベースで30億円の損失となった。グローバル小売販売台数は35万8,000台と前年同期比7%減。
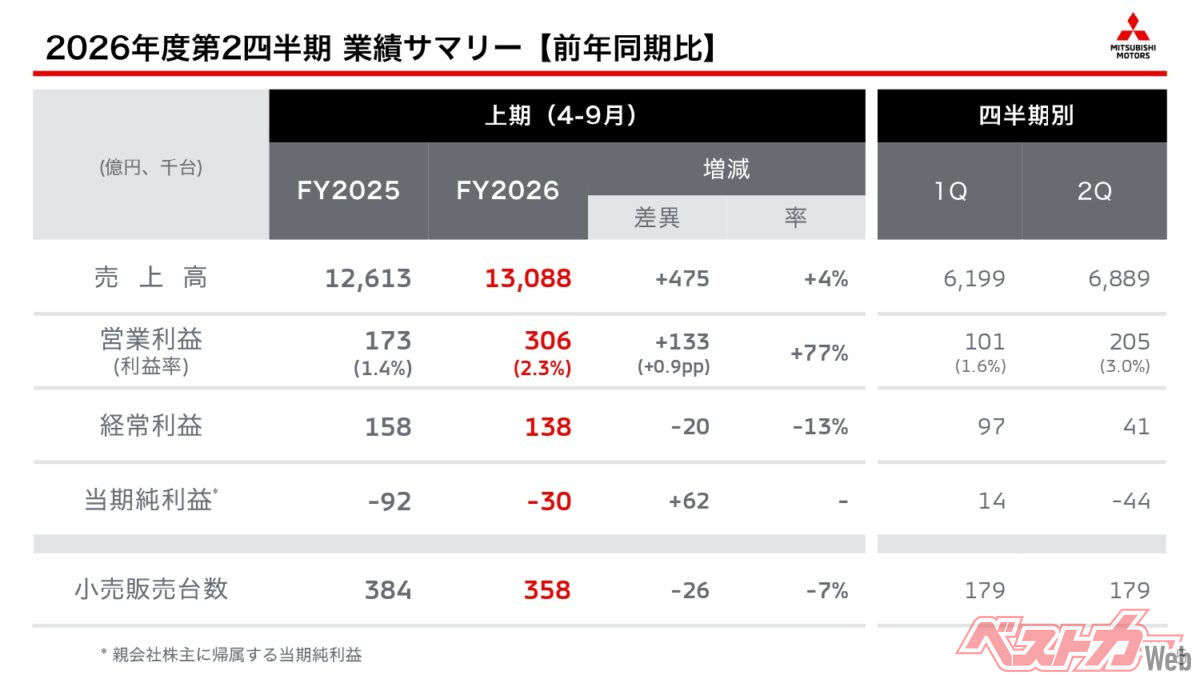
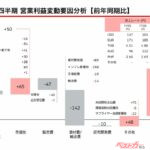
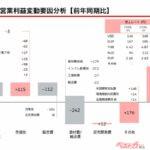
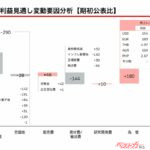
営業利益の増減要因をみると、為替の円安効果が+302億円、継続的な売価改善が+115億円、米国関税支払額の減少を含むその他項目が+176億円と増益に寄与した一方、資材費・輸送費の高騰が▲242億円、台数・車種構成の悪化が▲118億円、市場競争激化に対応した販売費の増加が▲112億円と重荷になった。このうち中東紛争に伴う影響は上期だけで約190億円の減益要因(販売影響約110億円、資材費・物流費約80億円)に上るという。
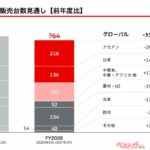
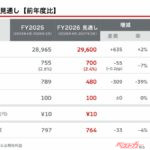
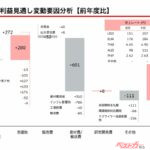
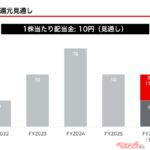
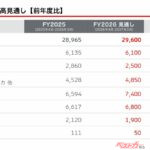
これを踏まえ、通期見通しは小売販売台数76万4,000台(前年度比4%減、期初計画比9.3万台減)、営業利益700億円(前年度比55億円減・7%減、期初計画比200億円減)、当期純利益100億円へと修正。1株当たり配当は期初予想どおり10円を維持する。
通期の中東紛争による影響は約450億円(販売影響約120億円、資材費・輸送費約330億円)に拡大する見通しで、期初計画比では約150億円分の減益影響を新たに織り込んだ。原材料価格の高騰が資材費に反映されるまでには契約・支払いのタイムラグがあるため、影響は第2四半期から表れ始め、下期に本格化するという。うーん、ホルムズ海峡、早く安定化してほしい。
中東紛争長期化とASEAN電動化競争が直撃
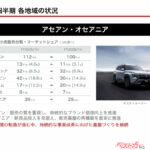
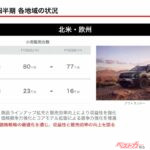
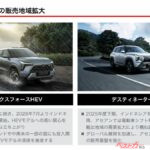
通期下方修正の主因は、中東紛争の長期化を契機とした燃料価格の高止まりと、それに伴う電動化シフトの急加速だ。地域別の上期小売販売では、ASEANが10万台(前年同期比1.2万台減・11%減)、豪州・NZが2.5万台(同1.1万台減・31%減)と大きく落ち込んだ。三菱自動車は、燃料高を背景に中国系メーカーなどの低価格EVが台頭する競争環境について、「過度な値下げ競争には追従せず、エクスフォースのハイブリッドや新型パジェロなど高付加価値モデルでブランド力を武器に巻き返す」方針を強調。当面はASEANでハイブリッド車を主軸としつつ、BEVも選択肢から外さず地域の需要に応じて検討するとした。
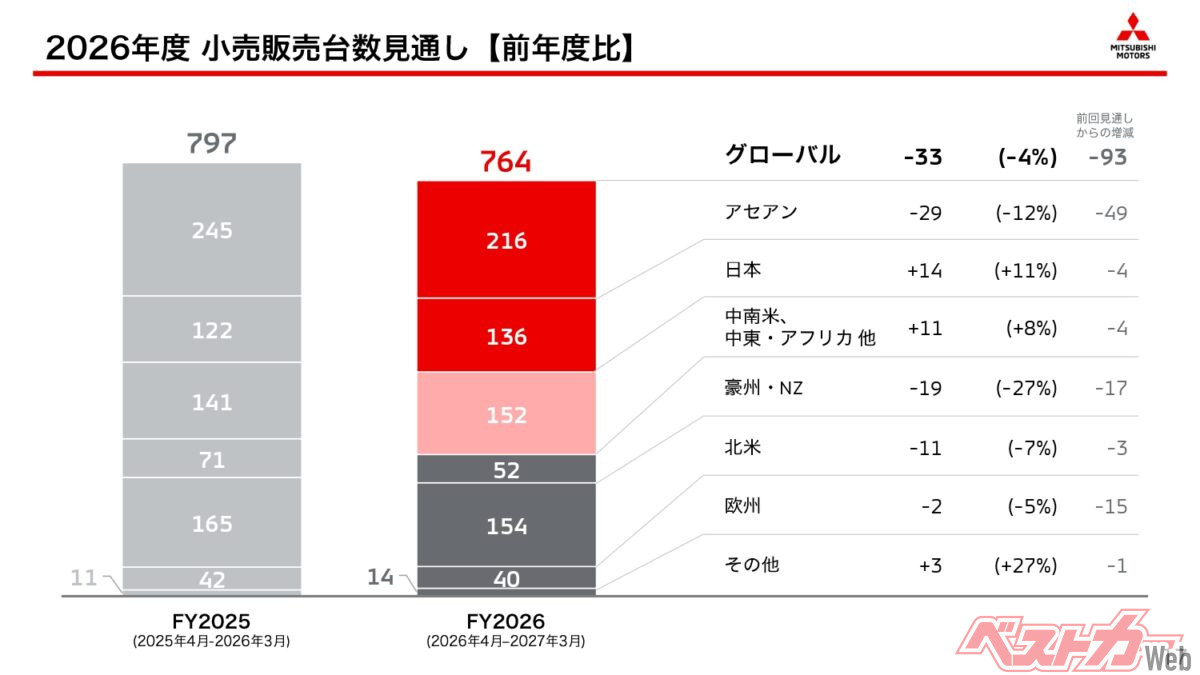
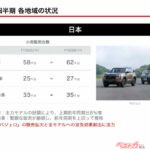
一方、日本国内は登録車が前年同期比8%増と好調で、小売台数は6.2万台(前年同期比4千台増)。ただし通期見通しでは国内も下方修正されており、これは低価格帯の軽自動車(eKワゴン、eKスペース)の値引き競争から意図的に撤退し、台数を絞ったためと説明。「利益への影響はない」としており、パジェロ・デリカD5・アウトランダーPHEVといった高付加価値モデルでブランドを築く方針を改めて示した。
デリカ好調、北米は黒字転換……パジェロを軸にブランド再構築へ
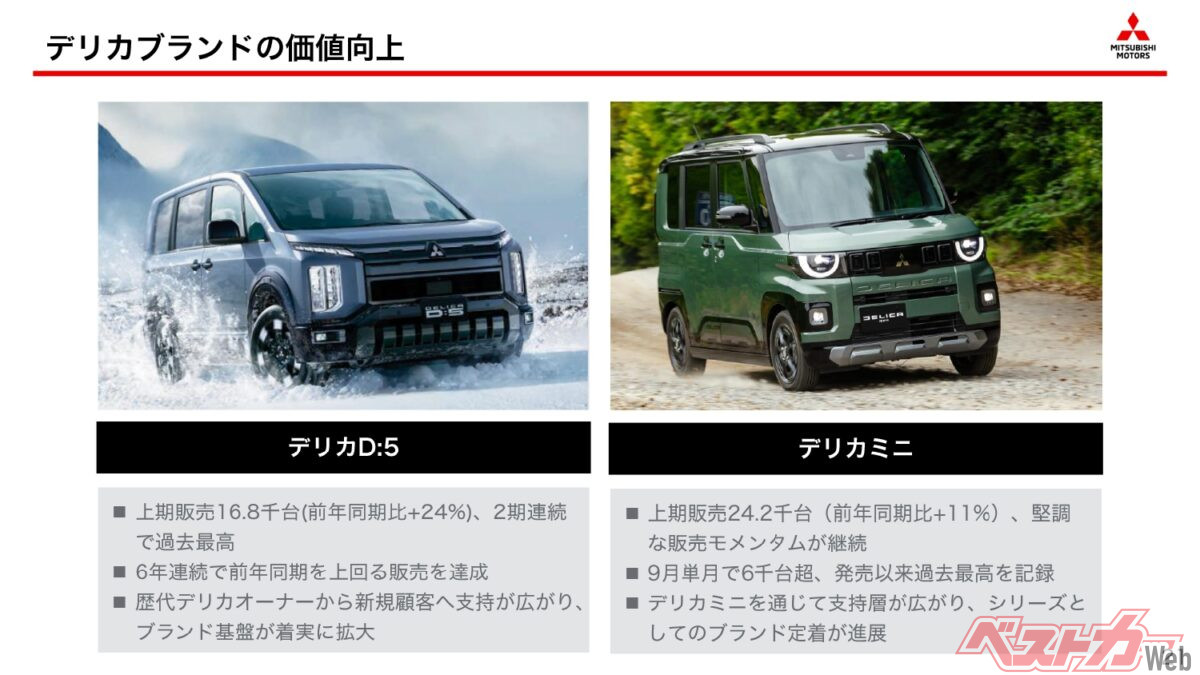
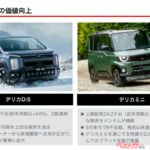
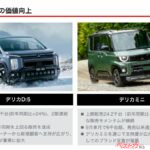
国内は明るい材料もある。デリカシリーズは上期販売が「デリカD:5」16.8千台(前年同期比24%増、2期連続で過去最高)、「デリカミニ」24.2千台(同11%増、9月単月で6千台超と発売以来最高)と、いずれも好調を持続。デリカD5は来年(2027年)1月で20周年を迎えるが、それでも売れ続けており、まさに世の中が三菱自動車になにを求めているか、が分かりやすく示されているといえよう。
北米は小売台数こそ微減だったものの、低採算車「ミラージュ」の販売終了と「アウトランダー」「アウトランダー・スポーツ」の伸長で車種構成が改善し、営業損益は前年同期の39億円の赤字から163億円の黒字へと202億円改善した。
日産自動車との関係については、10月下旬に保有株のロックアップ契約満了を迎えたが、軽自動車の共同開発などプロジェクト単位での協業は今後も継続する方針。また12月には鴻海(ホンハイ)からOEM供給を受ける新型BEV「ASX VRE」を豪州で投入し、電動化ラインナップも強化する。
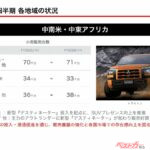
通期営業利益は700億円へと下方修正されたが、三菱自動車が強調するのはあくまで「収益性の高いモデルへの注力」と「コスト構造の見直し」だ。その象徴こそが、タイで“日本以上”の勢いを見せ、国内でも受注を積み上げる新型パジェロにほかならない。12月17日の国内発売、そして来期に向けた「世界販売20,000台超」の目標がどこまで現実味を帯びるか、三菱自動車の反転攻勢シナリオの行方に注目したい。








コメント
コメントの使い方