
クルマの税金がついに大きく変わるかもしれない! 日本自動車会議所が2027年度の税制改正に向けた要望を取りまとめ、従来の仕組みを根本から見直す大胆な改革案が明らかになった。その中身とユーザーへの影響に迫ってみよう。
文:ベストカーWeb編集部/写真:ベストカーWeb編集部、日本自動車会議所ほか
【画像ギャラリー】V37スカイラインが13年重課税対象!? EV・PHEVも負担増ってヤバイだろ!! 日本自動車会議所がクルマユーザーのために「待った!」をかける!(12枚)画像ギャラリー
自動車税の「排気量基準」にメス! 業界が掲げた3つの重点項目
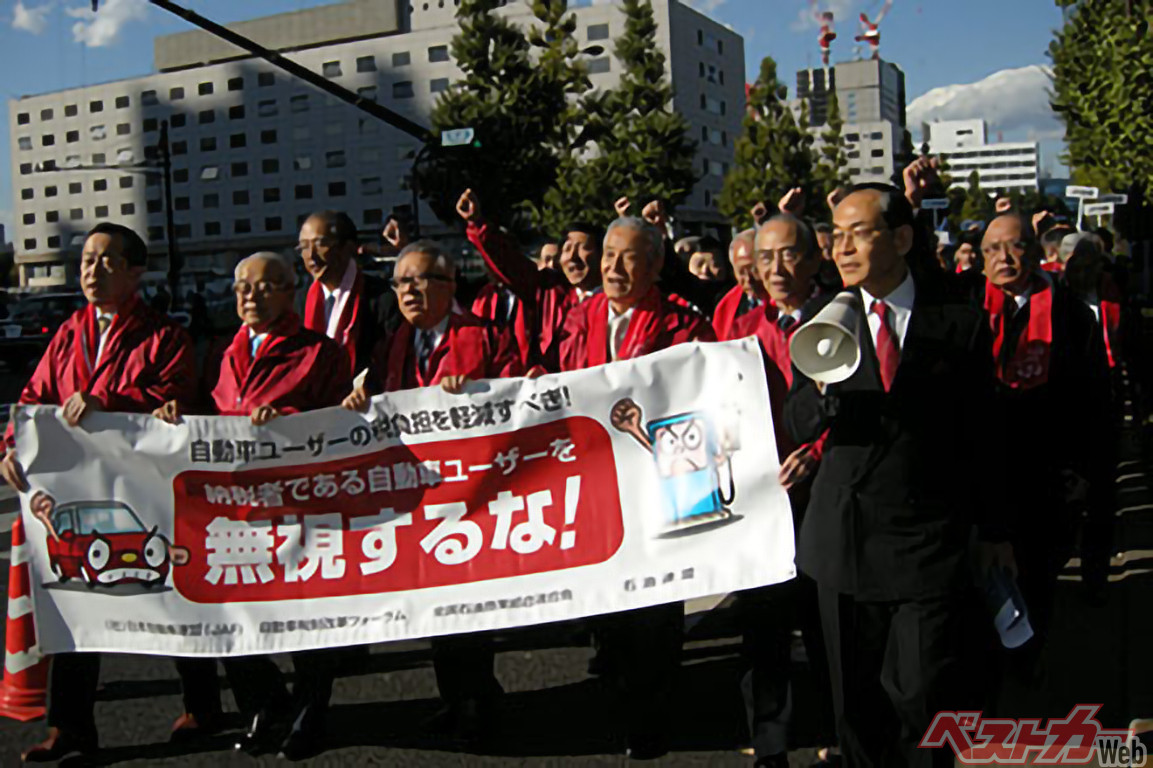
日本自動車会議所は2026年10月26日、「2027年度(令和9年度)税制改正等に関する要望書」を公表した。これは、10月9日の税制委員会での審議を経て、同21日に取りまとめられたもので、自動車ユーザーの負担軽減に向けた抜本的な見直しを求めている。
そもそも日本の自動車関連税制は、購入時、保有時、使用時と、さまざまな場面で税金がかかる複雑な仕組みだ。現在、登録車の自動車税(種別割)は、基本的にエンジンの排気量によって税額が決まる。たとえば同じ車格のクルマでも、排気量の異なるエンジンを搭載していれば、毎年の税負担に差が生じる仕組みだ。
2026年度の税制改正では、クルマの取得時に課されていた環境性能割が廃止されたほか、ガソリン税と軽油引取税の暫定税率も廃止され、負担軽減に向けた一定の前進があった。
しかし、自動車を所有し続ける際の税負担には、依然として課題が残る。日本自動車会議所は「負担軽減・簡素化・納得感」を原則に、将来的には自動車重量税と自動車税、あるいは自動車重量税と軽自動車税をそれぞれ統合し、わかりやすい課税体系を構築すべきだとしている。
今回、重点要望として掲げられたのは「自動車税・軽自動車税のあり方見直し」「EV・PHEVへの自動車重量税特例加算の慎重な検討」「自動車重量税の暫定税率廃止」の3項目だ。なかでも、現在のクルマ選びに直結する可能性があるのが、自動車税の算定方法そのものを見直そうという提案である。
排気量ダウンサイジングターボやハイブリッド、EVの普及によって既存の排気量区分が実態にそぐわなくなるなか、将来的な「自動車税と自動車重量税の統合」を見据えた抜本的な簡素化・公平化の第一歩として、極めて現実的かつ前向きな改革案と言えるだろう。
電動車への追加負担はどうなる? 普及への影響にも警鐘
そこで、もうひとつ注目したいのが、EVとPHEVに対する自動車重量税の「特例加算」についての要望だ。
2026年度税制改正大綱には、EV・PHEVに対する自動車重量税の特例加算が記載された。これに対し日本自動車会議所は、国の環境目標達成や電動車の普及を妨げることがないよう、慎重な検討を求めている。
具体的には、ガソリン車における燃料消費量に応じた理論値との整合性を取り、最低限の負担水準とするなど、適正な制度設計が必要だというもの。電動車の購入を検討するユーザーにとっても、見逃せない論点といえる。
また、自動車重量税については、2009年に道路特定財源が一般財源化されて以降、上乗せ課税を続ける論理的根拠は実質的に完全に失われている。
要望書ではこれを「直ちに廃止すべき」と明確に主張。さらに、令和8年度に実現した環境性能割の廃止や、ガソリン税・軽油引取税の暫定税率廃止に伴う代替財源について、「車体課税への付け替えやユーザー負担に求めることは断固反対」と強く釘を刺している。燃料価格は日常の維持費に直結するだけに、こうした仕組みの見直しもユーザーにとって重要なテーマだ。
また、燃料価格高騰の元凶として批判が絶えない「ガソリン税等への消費税二重課税(Tax on Tax)」の早期解消を訴えているのもクルマ好きやユーザーの立場に立った要望と言えるだろう。






コメント
コメントの使い方