
全国各地を襲った9月の記録的大雨では、家屋だけでなく、バイクやクルマの水没被害も続出。そんなニュースを聞く度に気になるのが、もし自分の愛車が大雨で水没した場合、加入している保険で補償されるのかということです。
基本的には、任意保険の車両保険に加入していれば、台風や大雨、洪水などの自然災害による水没も補償されます。ただし、地震・噴火・津波による損害は対象外となるなど、契約内容によっては補償されないケースもあるため、注意が必要です。
当記事では、そんな水害などによるバイクの被害に対する保険の補償について調べてみました。
任意保険の車両保険があれば水没も補償される
台風による大雨などの自然災害で、愛車のバイクが水没などの損害を受けた場合、基本的には任意保険の車両保険に加入していれば、補償を受けられるケースが多いといえます。
愛車のバイクが水没などの損害を受けた場合、基本的には任意保険の車両保険に加入していれば、補償を受けられるケースが多い
ただし、もし保険の補償を使った場合、翌年度の保険料が上がってしまうケースがあります。たとえば、台風や洪水などによる損害の補償で車両保険を使うと、商品によっては1等級ダウンとなってしまうからです。
バイクが全損になった場合など、保険料が上がっても保険を使った方がいいかどうかも、保険金額や修理費用などを考慮して判断した方がいいといえます。
台風や洪水などによる損害の補償で車両保険を使うと、商品によっては1等級ダウンとなり、翌年度の保険料が上がるケースもある
補償の対象外となるケースとは?
一方、車両保険に未加入だったときはもちろん、車両保険の契約内容によっては補償が出ない場合もあります。たとえば、以下のようなケースが考えられます。
【車両保険の補償対象外となる例】
1.地震・噴火・津波による損害
2.一部の自動車・バイク保険にある「自宅・車庫での水災を除外する(不担保)」契約プランに加入
3.出先での無理な冠水路への進入など、事故の状況によって補償対象外となるケース
4.水没後にエンジンをかけて故障が悪化した場合
1については、車両保険でも地震や噴火、これらによる津波などの損害は、一般的に補償の対象外となっているためです。大雨による洪水などは車両保険で補償されても、地震・噴火・津波による損害は対象外となる場合があります。
2については、車両保険に加入していても、契約内容によっては自宅や車庫での水災が補償されない場合があるということです。保険会社や保険商品によっては、「自宅・車庫での水災の補償」を外したプランを選択できるケースがあります(そのぶん、保険料が安くなることが多い)。つまり、車両保険に入っているだけで、自宅での水没まで必ず補償されるとは限らず、補償を受けるには「水災補償」の加入が必要となる場合があるということです。
3は、出先で冠水しているアンダーパスなど、明らかに水没する危険性がある場所へ無理に進入し、水没したようなケースです。ただし、冠水路に進入したことだけを理由に、一律に補償対象外となるわけではありません。事故の状況や契約内容などによって、保険会社が個別に判断することになります。
4は、水没してしまった後、大丈夫だろうとセルモーターを回しエンジンを始動させようとしたことで、エンジン内部に水が回り込んでさらなる故障を招いた場合です。こうしたケースでは、故障の原因や状況によっては、保険金の支払いに影響する可能性があります。
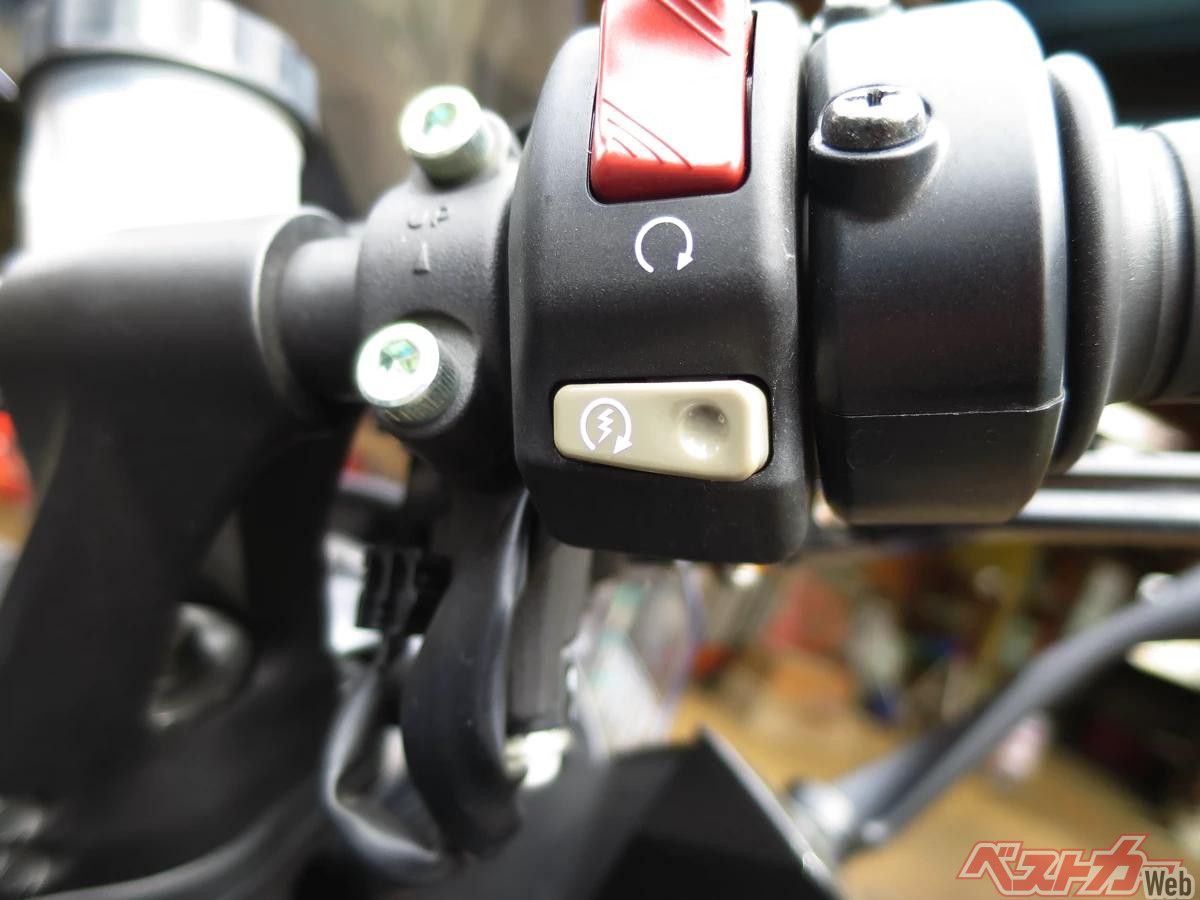
水没後、大丈夫だろうとセルモーターを回しエンジンを始動させようとすると、故障の悪化につながることも多く、保険金の支払いに影響する場合もある
このように、車両保険に加入していれば、水没の損害が必ず補償されるとは限りません。補償範囲は保険会社でも違いますし、契約内容でも変わってきます。車両保険に入っている場合でも、自分が加入している保険の約款(やっかん)などをよく確認し、どんな場合に補償を受けられるのかは事前に知っておくことをおすすめします。
125cc以下のバイクは家の火災保険が使える場合も
ほかにも、125cc以下の原付バイクであれば、自宅の敷地内で水没した場合、車両保険ではなく、自宅にかけている「火災保険の家財補償」で補償を受けられる場合もあります。
一般的に、火災保険では自動車や125ccを超えるバイクは「家財」に含まれず対象外となることがほとんどです。一方、125cc以下の原付バイクは、家財の対象に含まれるケースが多く、補償対象になることもあります。
ただし、この場合も、火災保険に「水災(水害)補償」がセットされていないと、補償はされません。また、火災保険の家財補償は、基本的に保険の対象となっている建物(自宅)や、その敷地内(駐輪場や車庫など)に置いてあったものに適用されるのが一般的です。外出先や、敷地外の月極駐車場などでの水没は、対象外となる場合もあるので注意しましょう。
125cc以下の原付バイクは、家財の対象に含まれるケースが多く、自宅にかけている「火災保険の家財補償」の対象になるケースもある
水没したときのNG行為や注意点
なお、もし、自宅に保管していたバイクが水没してしまった場合、以下の点に注意しましょう。
【エンジンをかけない】
水没してしまうと、エンジン内部に水が入り込んでいる危険性があります。その場合、エンジンをかけると、前述の通り、故障が悪化したり、電装系部品のショートや感電の恐れもあります。保険の補償対象外となる場合があるだけでなく、人への二次被害を招くケースもあるので注意しましょう。
水が引いた後も、自分で動かそうとセルを回すのは厳禁! レッカー車などを手配し、バイクショップなどに運んでもらって、きちんとチェックしてもらうようにしましょう。
【写真を撮る】
保険の補償申請や、被災状況を自治体などに相談する際の資料として、浸水した高さやバイク全体の状態を写真や動画で記録しておくことも重要です。
【保険会社などへ早めに連絡する】
契約している保険会社や代理店へ速やかに連絡し、指示を仰ぐことも大切。被災後は精神的にも辛い状況となりますが、できるだけ冷静になり、愛車などの損害を補償してもらうために必要な事項をしっかり確認しましょう。
被害を減らす保管方法の工夫
全国各地に甚大な被害をもたらした9月の長雨・大雨は一段落したものの、10月に入っても再び台風が発生するなど、まだまだ油断はできません。落ち着いている今だからこそ任意保険などの見直しをし、自然災害に遭遇した場合の金銭的な自衛をするのも手です。
また、保険以外では、大切な愛車の保管方法を工夫するのもおすすめです。たとえば、現在は屋外駐車場に停めているなら、バイクが駐車できるレンタルコンテナやトランクルームを利用するのはいかがでしょうか。そういった場所なら、屋外駐車場に比べて、大雨による水没や強風による転倒などの被害を避けられる場合があります。
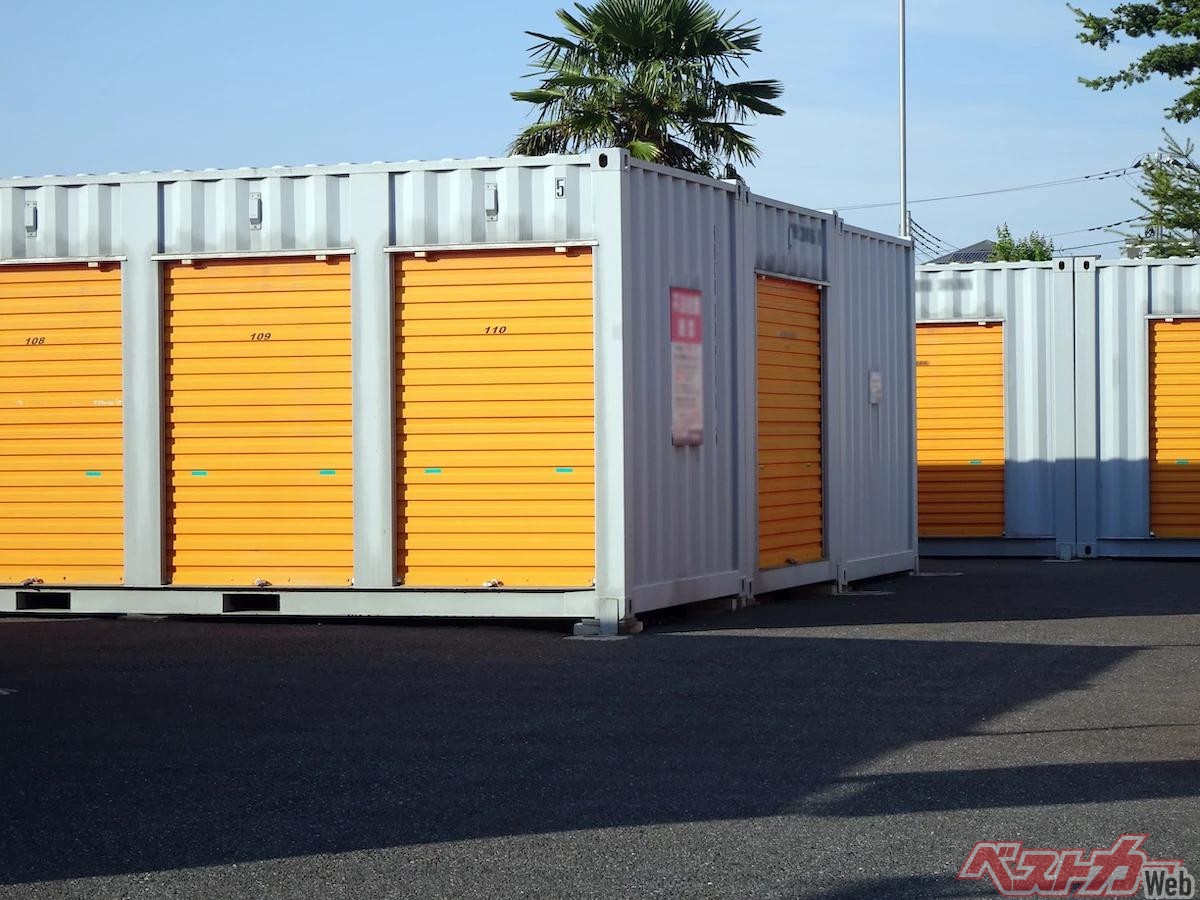
愛車を屋外駐車場に停めている場合は、バイクが駐車できるレンタルコンテナやトランクルームを利用するのも防災対策のひとつになる
ともあれ、自然災害の多い日本ではまさかのときに備え、可能な限りの自衛策を取ることも大切といえるでしょう。
*写真はすべてイメージです
詳細はこちらのリンクよりご覧ください。
https://news.webike.net/bikenews/601834/
大雨でバイクが水没!実は車両保険でも補償の対象外になるケースがあった【画像ギャラリー】
https://news.webike.net/gallery3/601834/601858/






コメント
コメントの使い方