
トヨタ自動車が2026年11月5日、2027年3月期第2四半期(2026年4〜9月の6ヶ月累計)決算を発表した。営業収益26兆9624億円、純利益2兆2364億円で、いずれも前年同期を上回る増収増益。通期の営業利益見通しも3兆4000億円から3兆9000億円へ上方修正した。いっぽうで、今回の決算最大の注目点は、好調な数字ではない。トヨタは2027年1月、全社直轄の新組織「トヨタロボティクス」を立ち上げると発表した。足場にするのは、グループと仕入先に見込む累計40万台のロボット導入需要だ。クルマ会社が一兆円を投資してロボット事業にガチ参入する、この発表と決算の中身とあわせて読み解く。
文:ベストカー編集局長T、画像:トヨタ自動車
【画像ギャラリー】トヨタ自動車2026年上半期決算資料を画像で全部見る(47枚)画像ギャラリー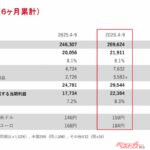
上半期は増収増益、純利益は26%増
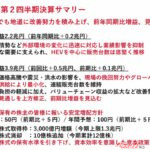
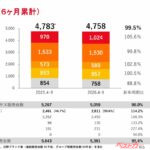
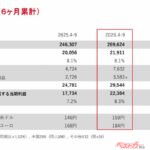
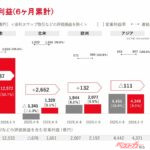
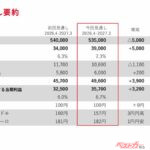
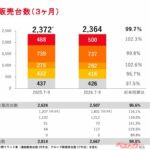
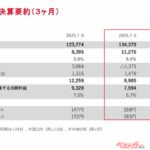
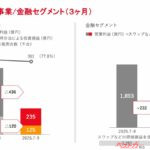
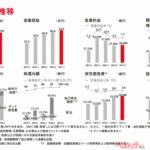
トヨタ自動車が2026年11月5日、2027年3月期第2四半期(2026年4〜9月の6ヶ月累計)決算を発表した。営業収益は26兆9624億円(前年同期比9.5%増)、営業利益は2兆1911億円(同9.2%増)、税引前利益2兆9544億円(同19.2%増)、親会社の所有者に帰属する当期利益、いわゆる純利益は2兆2364億円(同26.1%増)。営業利益率は8.1%で前年と横ばい、当期利益率は7.2%から8.3%へ上昇した。
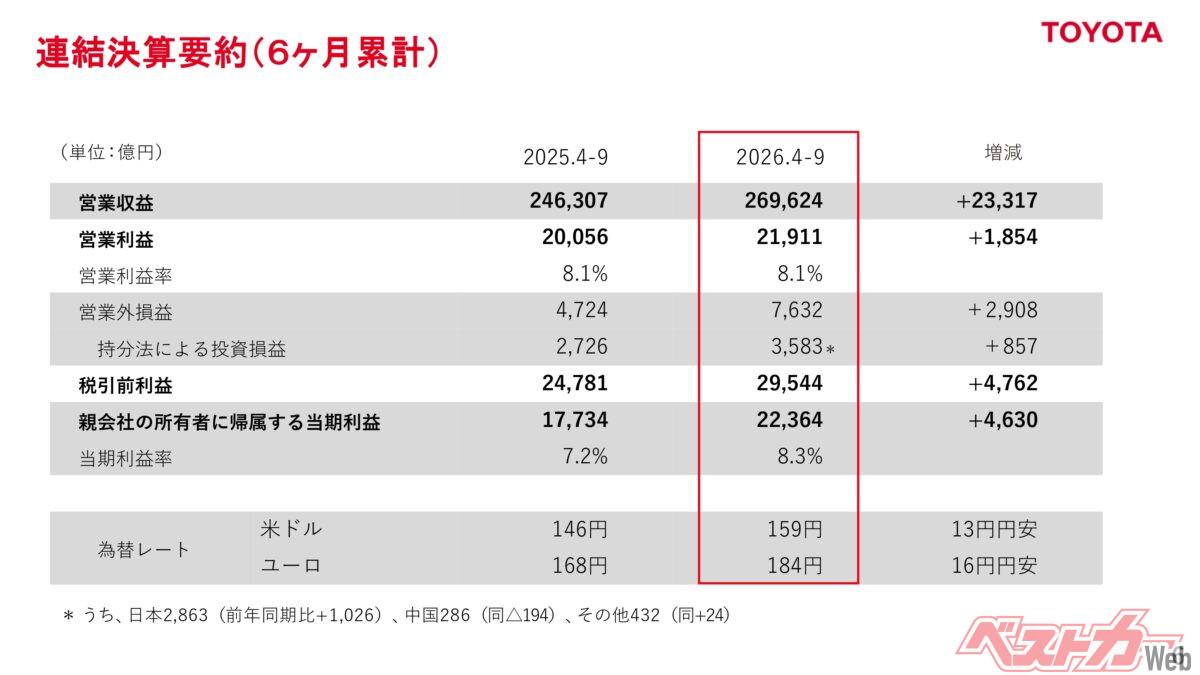
中東情勢の悪化や資材価格の高騰という逆風がありながら(戦争反対!)、仕入先と一体となった原価改善、価格改定、バリューチェーン収益の拡大といった現場の改善努力を積み上げ、為替影響や関税負担の軽減も加わって、前年同期比で増収増益となった。ここらへんの地道な努力、さすがトヨタと言わざるをえない。
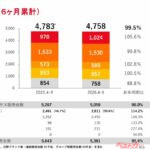
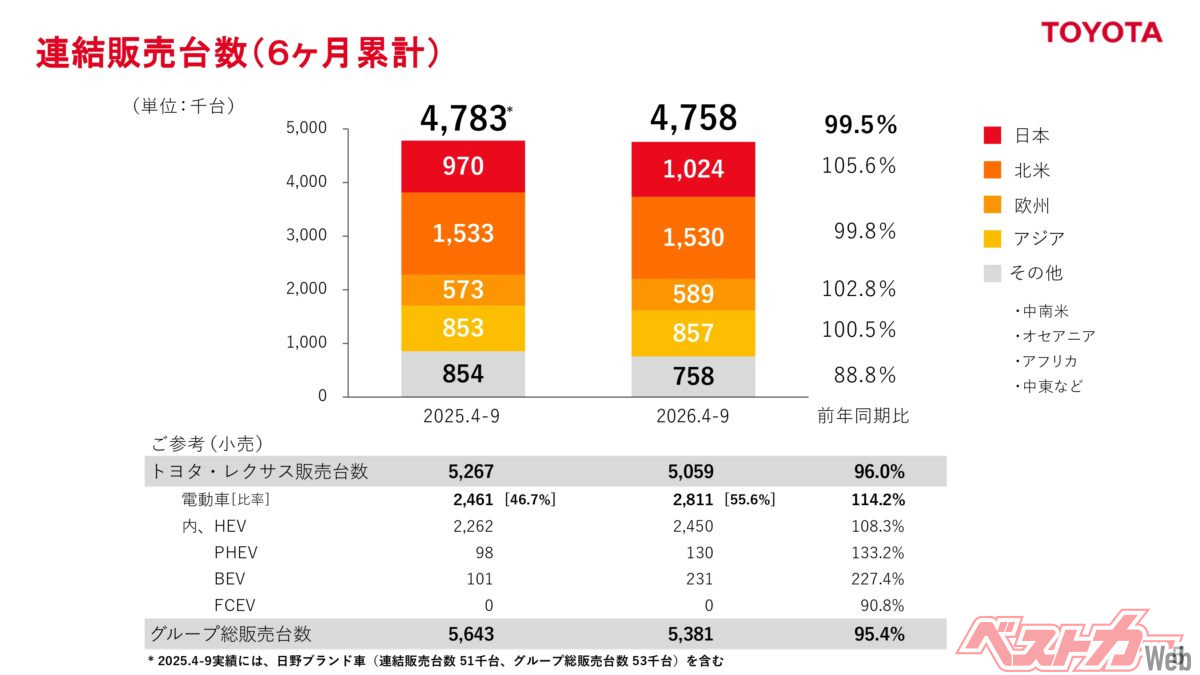
連結販売台数は475万8000台(前年同期比0.5%減)。日野自動車の連結除外の影響(2万5000台減)を除けば、日本・欧州を中心に2万6000台の増加だ。地域別では堅調な国内需要を背景に日本が102万4000台(同5.6%増)、北米は153万台(同0.2%減)とほぼ横ばい、欧州は58万9000台(同2.8%増)だった。電動車比率はトヨタ・レクサス販売で46.7%から55.6%へ上昇し、なかでもBEVは10万1000台から23万1000台へ2.3倍に伸びた。
通期見通しを3.9兆円へ上方修正
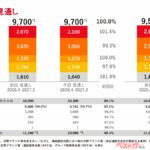
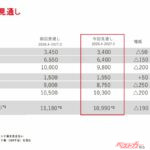
通期見通しは、営業収益53兆5000億円(前回見通し54兆円から5000億円下方修正)、営業利益3兆9000億円(同3兆4000億円から5000億円上方修正)、税引前利益4兆9600億円、当期利益3兆5700億円(同3兆2500億円から3200億円上方修正)とした。為替前提は1ドル157円、1ユーロ182円に見直している。
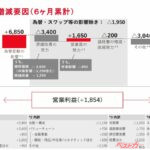
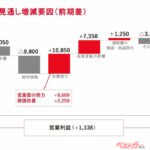
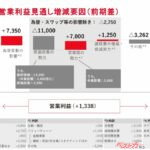
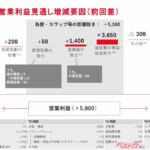
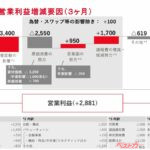
営業利益の上積みは一筋縄ではない。前期実績の3兆7662億円を起点にすると、中東情勢の影響で5050億円、資材価格の高騰で9800億円それぞれ押し下げられる一方、現場の原価改善と営業面の努力で合わせて1兆850億円、為替変動で7350億円のプラスを積み上げ、通期では前期比1338億円の増益を見込む。トヨタは「事業構造改革を進め、全社を挙げて収益の改善に取り組む」としている。
質疑応答では、上積み5000億円のうち、関税前提の精緻化だけで2100億円を占めることも明かされた。部品ごとの適用関税を仕入先と確認し直した結果で、通期の関税負担見通しは累計1兆1000億円まで膨らんでいる。8月に明らかにした開発プロジェクト(全固体電池を搭載する次世代EVセダン「LF-ZC」発売を含む)中止の効果も、他プロジェクトへの転用で約1000億円のプラスに転じつつあるという。
北米は黒字転換、中国はシェア下げ止まり
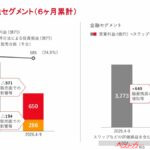
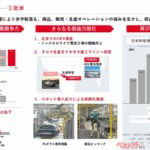
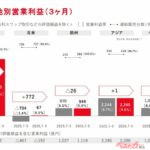
地域別の営業利益(6ヶ月累計)を見ると、北米は前年同期の1341億円の赤字から1320億円の黒字へ転換し、改善幅は2662億円に達した。関税負担の軽減に加え、ノースカロライナの電池工場稼働やタコマ生産のテキサス移管、ロボット導入による自動化の拡大が背景にある。日本は為替や台数増により1387億円の増益、欧州は価格改定とバリューチェーン収益の増加で132億円の増益だった。
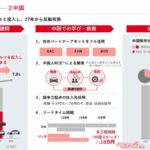
一方、中国事業は現地販売の落ち込みで減益が続くが、トヨタの中国シェアは新エネ車市場の拡大の中で9.1%から7.8%まで低下したのち下げ止まりつつあり、2027年秋稼働予定のレクサス上海を軸に新エネルギー車(NEV)を積極投入し、反転攻勢をかける構えだ。
トヨタはこうした地域別の立て直しに加え、「商品軸・地域軸経営」を軸に、新車事業とバリューチェーン事業の成長を加速させる「事業構造改革」を進めている。2027年1月には、人材育成を担う「教育本部」(初代本部長は豊田章男会長)と、総務・人事本部と経理本部を統合した「看理本部」(誤字でなく、あえてこの字を使用すると明言)も新設し、成長を支える「人財」(同上)と「現場」の体制も作り替える。
アジア新基盤にも「価格競争力」への懸念の声
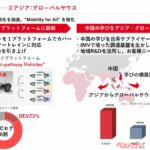
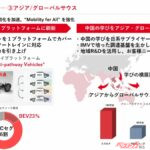
決算会見の質疑応答では、鋭い指摘も出た。アジア向け新プラットフォーム「マルチパスウェイプラットフォーム」について、コスト上位のCセグメント(カローラなど)に合わせると、量販の柱であるA・Bセグメント(ヤリスなど)は品質過剰になり価格競争力が落ちるのでは、と質問。つまり「カローラ」と「ヤリス」が同一プラットフォームになると売れなくなるのでは? という主旨だ。
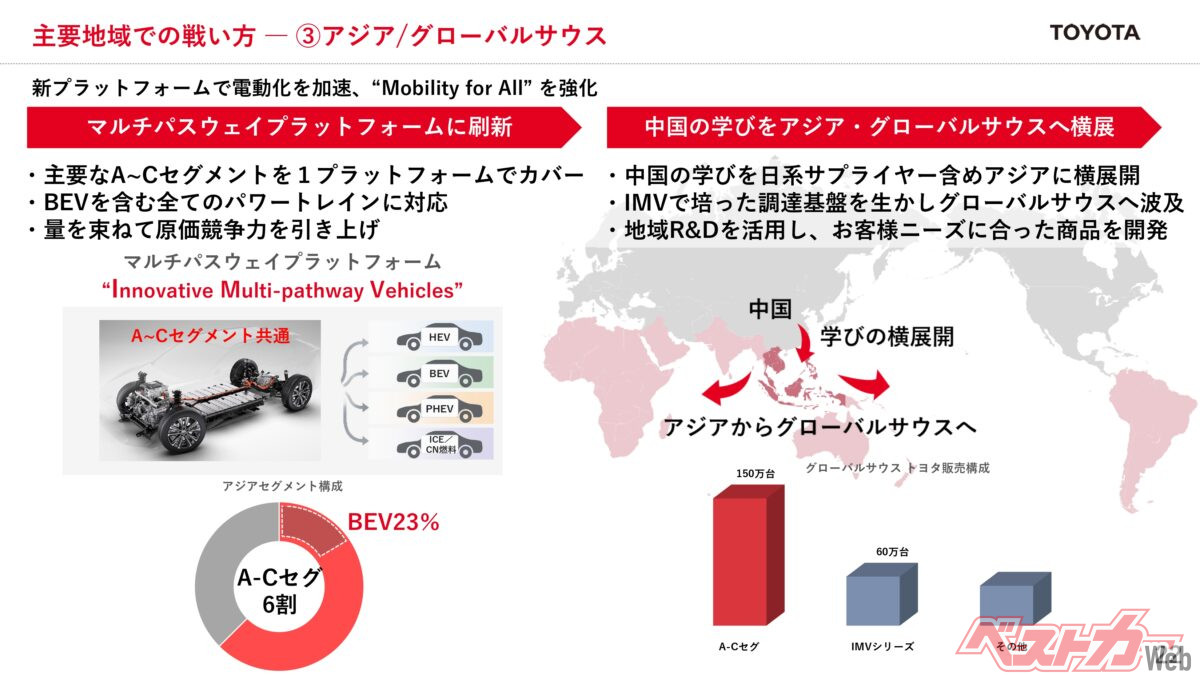
宮崎副社長は「一番の課題はご指摘のとおり、価格競争力をどこまで実現できるかだと思っている」と率直に認め、まず量をまとめてスケールメリットを得ること、中国で培った学びを折り込むことで挑む考えを示した。そのうえで「最初は収益的にはきついかもしれない」としつつ、モデル投入後も着実に原価改善を進められる体質を取り戻したいと述べ、アジア・グローバルサウス市場を守るためスピードを優先する姿勢を強調した。
この転換の背景には普及予測の誤算もある。宮崎副社長は「バッテリーEVを実需ベースで進めると言っていた時、当時予測していた2026年の数字は150万台だった。それが今、50万台ぐらいのレベルになっている」と明かした。先進国より先に新興国でBEVが支持されるという想定外の構図が、新基盤に動いた理由だという。
「マルチパスウェイプラットフォーム」の要点は、多数の車種をひとつのプラットフォームでカバーできるだけでなく、BEV、PHEV、HEV、ICE(代替燃料)をひとつのプラットフォームでカバーできる点にある。おそらく「第一の矢」は新型カローラになるだろう。楽しみだ。
目玉は全社直轄「トヨタロボティクス」始動
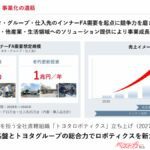
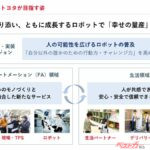
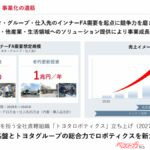
今回の決算説明会で最も注目されたのは、数字そのものより、新事業の構想だろう。トヨタは2027年1月1日付で、全社直轄組織「トヨタロボティクス」を新設する。組織長は志賀武文CPOが兼務し、社内に分散していたロボット関連の知見・人材・機能を一本化する。
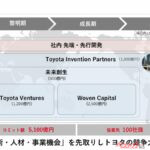
ロボティクス事業は、トヨタが探ってきた「新たな事業の柱」の一つの具体例でもある。トヨタはAI、量子技術、宇宙、革新エネルギーなど幅広い分野で、Toyota Ventures、Woven Capital、Toyota Invention Partnersなどを通じて合計5100億円規模の資金枠を投じ、100社を超える企業と協業してきた。そこで見出した技術やノウハウを、自動車で培った技術・現場力と組み合わせて事業化する一例が、ロボティクス事業というわけだ。
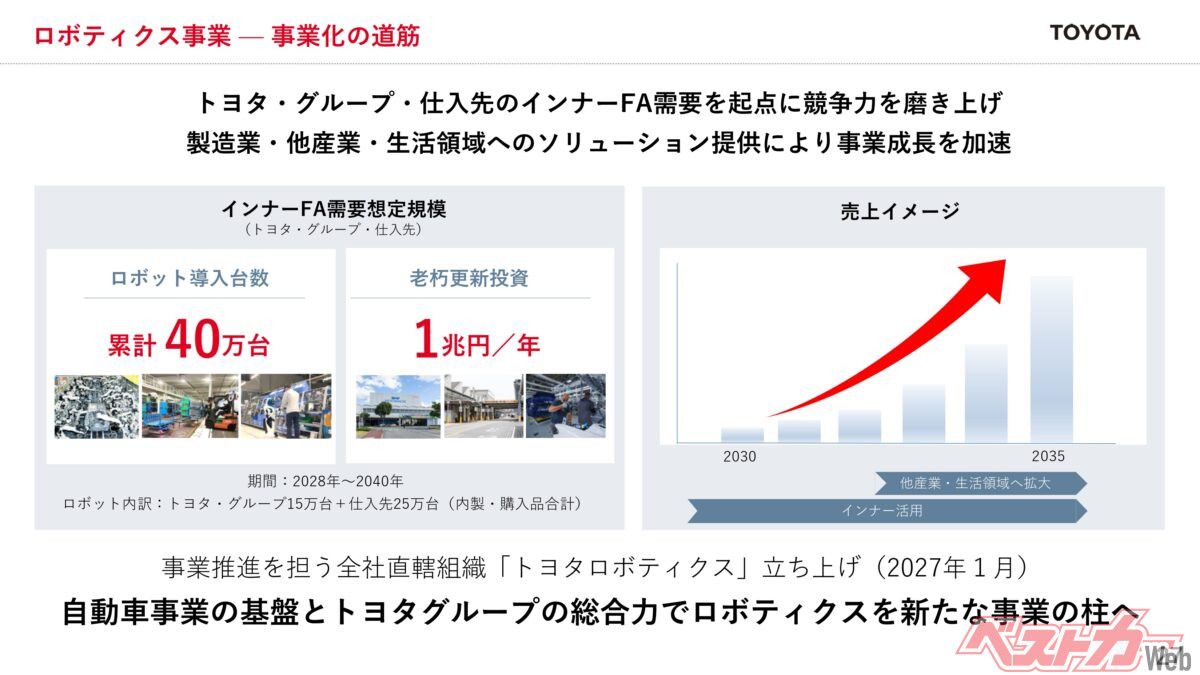
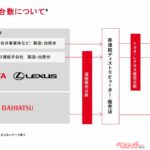
足場に据えるのは、2028年から2040年にかけてグループと仕入先に見込む、累計40万台規模のロボット導入需要だ。内訳はトヨタ・グループが15万台、仕入先が25万台で、いずれも内製・購入品を合わせた台数である。背景にあるのは、サプライチェーン全体で年1兆円規模にのぼる老朽設備の更新需要。トヨタはこれを単なる更新コストではなく、ロボティクス事業を鍛える「オポチュニティ」に転換すると説明する。
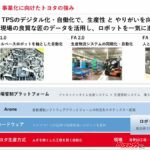
強みとして挙げるのは、世界60工場・匠の技能を持つ1.8万人の現場データ、ムダを徹底的に排除するトヨタ生産方式(TPS)、自動運転開発で培ったソフトウェア基盤「Arene」の知見だ。これらを、クルマづくりの品質・コスト・納期(QDR)で鍛えたハードウェアや、匠の技を学習するロボット基盤モデルと組み合わせ、まずは社内のファクトリーオートメーション(FA)で徹底的に鍛え、将来は他産業や生活領域への外販につなげる道筋を描く。なお、Areneとロボット基盤モデルは資料上も別の技術として位置づけられており、「Areneがそのままロボットの頭脳になる」わけではない。
資本戦略の説明で宮崎副社長は、ロボティクスについて「引き続き成長させていく既存事業の技術・アセットを最大限活用することで、従来よりも大きなリターンを実現してまいります」と述べた。自動車事業で培った資産を再利用できる分、ゼロから始める新規事業よりも投資効率を高められるとの考えだ。モビリティカンパニーへの変革の進み具合を測る指標として掲げるROE(自己資本利益率)を引き上げるうえでも、新領域の利益成長に期待をかけている格好である。
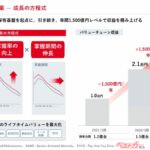
ロボティクス以外にも手応えは大きい。バリューチェーン事業について宮崎副社長は「1.5億台の保有でさらに伸びていくことからすると、まだまだ宝の山だ。まだ掘り起こせていない、もっと掘ろう」と社内で発破をかけているとし、保有台数を軸にした安定収益源としてさらなる上積みを狙う考えを示した。






コメント
コメントの使い方